国内に居住していない売主様から不動産を購入する場合の注意点|株式会社R-JAPAN


国内に居住していない売主様から不動産を購入する場合の注意点
R-JAPAN情報部でございます。
今回は、不動産購入をご検討中の方から実際に寄せられたご相談内容を基に、重要な注意点を共有いたします。
■ ご相談内容
先日、不動産購入を検討されているお客様とのご面談において、
売主(譲渡人)が国内に住所・居所がなく、非居住者である場合、契約や税金面で支障があるか?というご質問をいただきました。
法的には、所有権移転登記や固定資産税の納税が適切に行われていれば、大きな障害は通常ありません。
しかしながら、見落とされがちな大きな落とし穴が存在します。
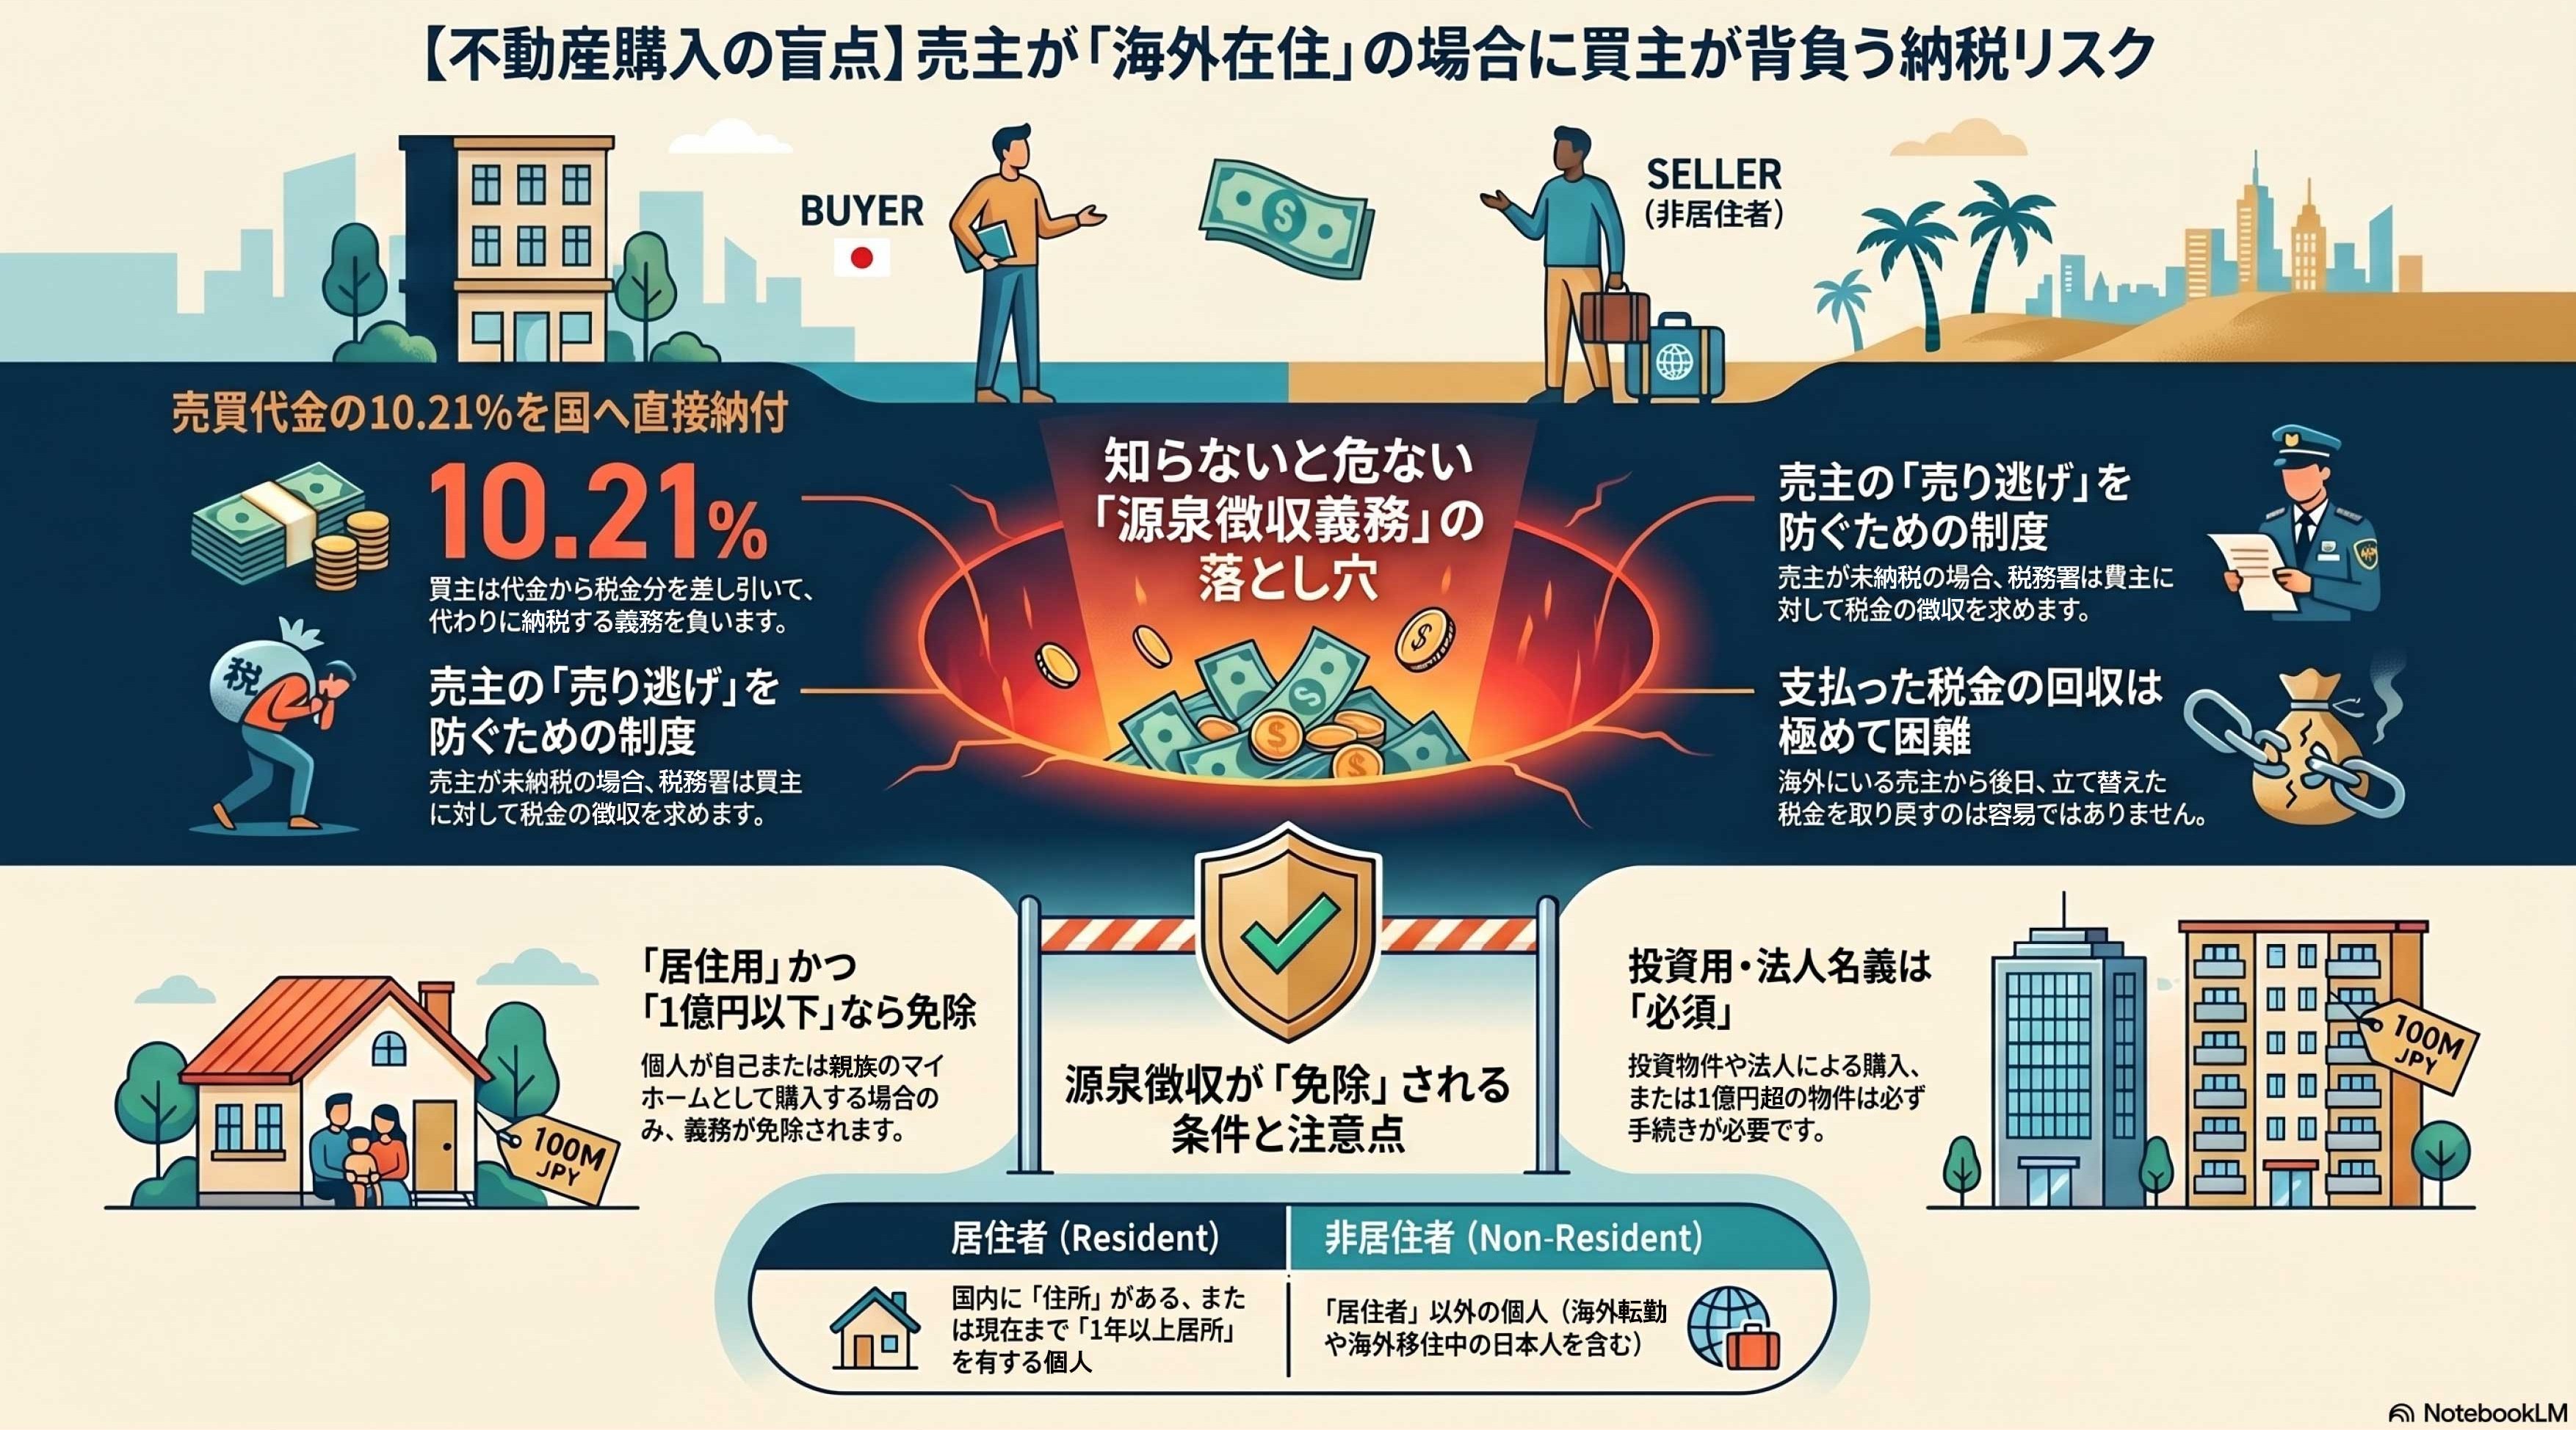
■ 売主が非居住者の場合、買主に「源泉徴収義務」が発生
所得税法第212条第1項において、
「非居住者に対して国内源泉所得の支払いをする者は、源泉徴収義務を負う」
と規定されています。
また、所得税法第161条第1項第5号により、
不動産の譲渡による対価は国内源泉所得に該当します。
よって、売主が非居住者の場合、譲渡代金を支払う買主は源泉所得税を差し引いて国へ納付する義務を負います。
■ そもそも、なぜこの制度があるのか?
非居住者が売却代金を海外へ持ち出し、無申告のまま国外に出てしまう「売り逃げ」への対策として設けられている制度です。
そのため、所得税法第221条により、申告や納税が行われなかった場合、
源泉徴収義務者(=買主)から税金が徴収されます。
つまり、買主は税負担が発生し、回収も困難となり、
大きなリスクを背負う可能性があります。
■ 「住所」「居所」「居住者」の判断基準(参考)
| 用 語 | 内 容 |
|---|---|
| 住 所 | 生活の本拠としての実態がある場所(最高裁:平成23年2月18日) |
| 居 所 | 住所ほどではないが、一定期間継続して居住する場所 |
| 居住者 | 1年以上の居所を有する者 |
■ まとめ
非居住者との不動産取引では、
源泉徴収義務の有無の確認が重要となり、深い調査が不可欠です。
今回のご相談においても、調査の結果リスクが高いと判断されたため、買主様は購入検討を中止されました。
安全な不動産取引のため、登記事項証明書等の確認はもちろん、信頼できる不動産業者による事前調査を強く推奨いたします。
関西の収益・投資物件の情報はR-JAPANにお任せ下さい。
弊社は、賃貸や入居者管理、リフォームも行える総合的な不動産会社として、
お客様の資産形成のお役に立てることと自負しております。
あらゆる視点から不動産投資についてのアドバイスが可能ですので、
お気軽にお問い合わせください。



 06-4802-5104
受付時間/10:00~19:00 定休日/水曜日